
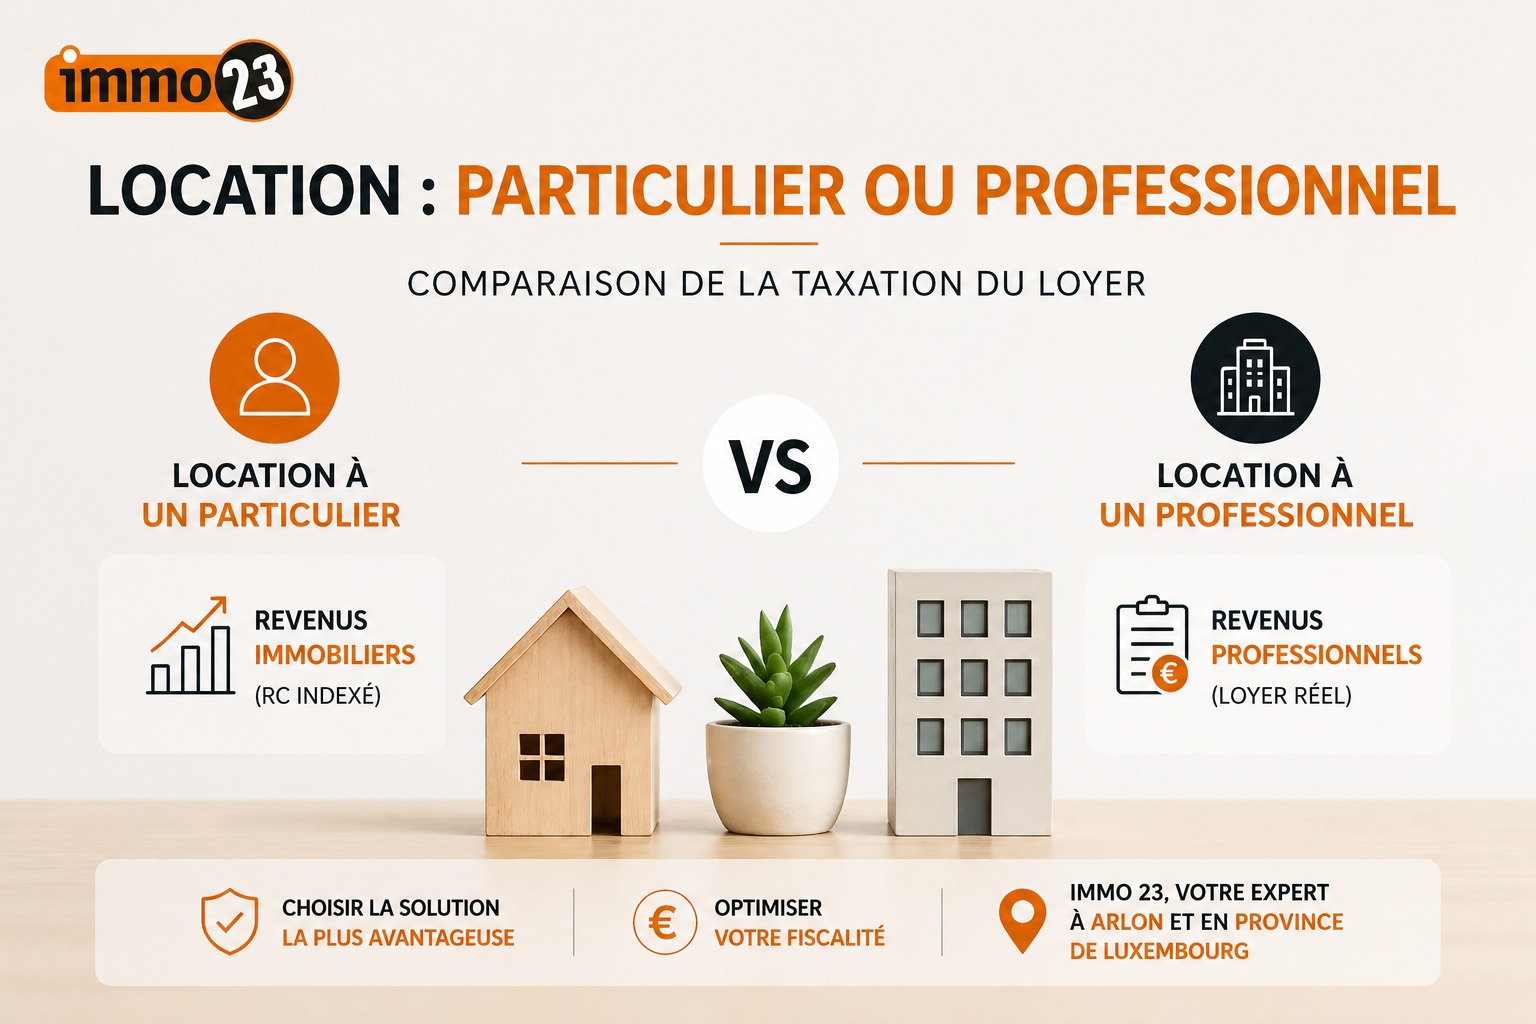
Location privée ou professionnelle : quelle différence fiscale pour le propriétaire ?
Lorsqu’un propriétaire met un bien en location en Belgique, la manière dont le locataire utilise ce bien peut avoir un impact important sur la fiscalité des revenus immobiliers.
Un logement loué à un particulier qui l’occupe exclusivement à titre privé ne sera pas imposé de la même manière qu’un bien utilisé, totalement ou partiellement, dans le cadre d’une activité professionnelle.
Comprendre cette différence est donc important avant de signer un bail.
Comment sont imposés les revenus d’une location privée ?
Lorsqu’un bien bâti est loué à une personne physique qui l’utilise exclusivement à des fins privées, le propriétaire n’est pas imposé directement sur le montant des loyers réellement perçus.
La base imposable est calculée à partir du revenu cadastral du bien.
Il s’agit du revenu cadastral indexé, majoré de 40 %.
Exemple concret pour une location privée
Prenons un logement présentant les caractéristiques suivantes :
- Loyer mensuel : 1 000 €
- Loyers perçus sur l’année : 12 000 €
- Revenu cadastral non indexé : 1 500 €
Pour les revenus de 2026, le coefficient d’indexation du revenu cadastral est de 2,3000.
La base imposable est donc calculée comme suit :
1 500 € × 2,3000 × 1,40 = 4 830 €
Le propriétaire a bien perçu 12 000 € de loyers durant l’année, mais ceux-ci ne constituent pas directement sa base imposable.
C’est l’une des particularités importantes de la fiscalité immobilière belge.
Que se passe-t-il lorsque le bien est utilisé professionnellement ?
La situation est différente lorsque le locataire utilise le bien pour exercer une activité professionnelle, par exemple comme bureau ou cabinet.
Dans ce cas, l’administration fiscale tient compte des loyers et avantages locatifs réellement perçus.
Pour un immeuble bâti, une déduction forfaitaire de 40 % est prévue pour les frais d’entretien et de réparation. Cette déduction est toutefois soumise à un plafond légal lié au revenu cadastral du bien.
La base imposable ne peut par ailleurs pas être inférieure au revenu cadastral indexé majoré de 40 %.
Exemple concret pour une location professionnelle
Reprenons un loyer de :
- 1 000 € par mois
- Soit 12 000 € par an
- Avec un revenu cadastral de 1 500 €
Dans cet exemple, la déduction forfaitaire de 40 % représente 4 800 € et reste dans la limite autorisée.
La base imposable s’élève donc à :
12 000 € – 4 800 € = 7 200 €
À bien égal et à loyer identique, l’utilisation professionnelle peut donc entraîner une base imposable sensiblement plus élevée pour le propriétaire.
Pourquoi l’usage du bien est-il si important ?
En matière de fiscalité locative, ce n’est pas uniquement le type de bâtiment qui compte, mais également l’usage qui en est réellement fait par le locataire.
Une maison ou un appartement peut ainsi relever d’un régime fiscal différent si une partie du logement est affectée à une activité professionnelle.
Il est donc important que la destination du bien soit clairement définie dans le contrat de bail.
Qu’en est-il d’un bien à usage mixte ?
Un locataire peut utiliser une partie du logement comme habitation et une autre partie pour son activité professionnelle.
Il s’agit alors d’un usage mixte.
Lorsque le bail est correctement rédigé, qu’il distingue clairement le loyer correspondant à la partie privée de celui relatif à la partie professionnelle et qu’il est enregistré, les deux parties peuvent être traitées fiscalement séparément.
La partie privée reste alors imposée sur la base du revenu cadastral, tandis que la partie professionnelle est imposée selon les règles applicables aux loyers professionnels.
À l’inverse, si cette répartition n’est pas clairement prévue dans le bail ou si les conditions nécessaires ne sont pas respectées, l’ensemble des loyers peut être soumis au régime applicable à l’usage professionnel.
La rédaction du bail a donc ici une réelle importance.
Location à une société : soyez également attentif
Louer un logement à une société ne produit pas nécessairement les mêmes conséquences fiscales que le louer directement à un particulier pour son habitation.
Avant d’accepter ce type de location, il est conseillé au propriétaire de vérifier le régime fiscal applicable à sa situation et l’utilisation prévue du bien.
Une différence de loyer apparemment intéressante peut parfois être réduite par une fiscalité moins favorable.
Quelle solution privilégier pour un investissement locatif ?
Il n’existe pas de réponse unique.
Le choix d’un locataire ne doit évidemment pas reposer uniquement sur la fiscalité. Le montant du loyer, la stabilité du locataire, la durée envisagée de la location, le risque locatif et la situation personnelle du propriétaire doivent également être pris en compte.
Pour un propriétaire particulier, une location exclusivement destinée à l’habitation bénéficie toutefois généralement d’un régime fiscal plus favorable qu’une location à usage professionnel.
Louer un bien à Arlon ou en province de Luxembourg
À Arlon et dans la province de Luxembourg, la demande locative est notamment soutenue par la proximité du Grand-Duché de Luxembourg et la présence de nombreux travailleurs frontaliers.
Avant de mettre un bien en location, il est utile de réfléchir au type de locataire recherché, au loyer demandé et aux conditions prévues dans le bail.
Chez Immo 23, nous accompagnons les propriétaires dans la mise en location et la gestion de leurs biens : estimation du loyer, recherche du locataire, constitution du dossier, rédaction du bail, état des lieux et suivi de la location.
Pour les questions fiscales propres à votre situation personnelle, nous recommandons de faire valider le traitement applicable par votre comptable ou votre conseiller fiscal.
Vous souhaitez mettre votre bien en location ?
Vous êtes propriétaire d’une maison ou d’un appartement à Arlon ou en province de Luxembourg et souhaitez être accompagné dans sa mise en location ou sa gestion ?
Contactez Immo 23 pour discuter de votre projet.
Téléphone :063 23 23 23
Site internet :www.immo23.be